Một chiến dịch Facebook Ads có thể hiển thị ROAS cao, CPA thấp và số lượng chuyển đổi đẹp nhưng doanh nghiệp vẫn thiếu tiền, thậm chí càng mở rộng càng lỗ.
Nguyên nhân là Ads Manager chỉ phản ánh hiệu quả quảng cáo theo dữ liệu và mô hình phân bổ được thiết lập. Hệ thống không tự động trừ giá vốn, tiền lương nhân viên, phí đóng gói, phí vận chuyển, chiết khấu, thuế, tỷ lệ hoàn hàng hoặc công nợ chưa thu được.
Chạy quảng cáo thắng không chỉ là tạo được nhiều đơn hàng. Doanh nghiệp phải thắng trên dòng tiền thực tế (Cash Flow) và lợi nhuận sau khi đã tính đầy đủ chi phí.
Hai chỉ số cần xác định trước khi tăng ngân sách là:
- CPA hòa vốn (Break-Even CPA): Chi phí quảng cáo tối đa được phép chi để tạo một đơn hàng mà doanh nghiệp chưa lỗ.
- ROAS hòa vốn (Break-Even ROAS): Mức doanh thu tối thiểu cần tạo ra trên mỗi đồng quảng cáo để bù đắp toàn bộ chi phí.
Nếu không xác định hai ngưỡng này, doanh nghiệp rất dễ tăng ngân sách dựa trên những chỉ số đẹp nhưng không tạo ra tiền thật.
Vì sao ROAS cao chưa chắc doanh nghiệp có lãi?
Lợi nhuận trên chi tiêu quảng cáo (Return on Ad Spend – ROAS) được tính bằng doanh thu quy cho quảng cáo chia cho chi phí quảng cáo.
Công thức:
ROAS = Doanh thu từ quảng cáo ÷ Chi phí quảng cáo
Ví dụ, doanh nghiệp chi 10.000.000 đồng và Ads Manager ghi nhận 40.000.000 đồng doanh thu:
ROAS = 40.000.000 ÷ 10.000.000 = 4
Điều này có nghĩa mỗi 1 đồng quảng cáo tạo ra 4 đồng doanh thu. Tuy nhiên, ROAS bằng 4 chưa khẳng định doanh nghiệp có lợi nhuận.
Nếu sản phẩm có giá vốn cao, chi phí vận hành lớn và tỷ lệ hoàn hàng cao, doanh nghiệp có thể cần ROAS bằng 5 mới hòa vốn. Ngược lại, sản phẩm có biên lợi nhuận tốt có thể đã tạo lãi khi ROAS đạt 2,5.
Không tồn tại một mức ROAS tốt chung cho mọi doanh nghiệp. Mức ROAS cần đạt phụ thuộc vào biên lợi nhuận thực tế của từng sản phẩm.
Meta cũng cho phép nhà quảng cáo thêm cột ROAS vào báo cáo Ads Manager và khuyến nghị sử dụng dữ liệu lịch sử trong cùng chế độ phân bổ để xác định mục tiêu.
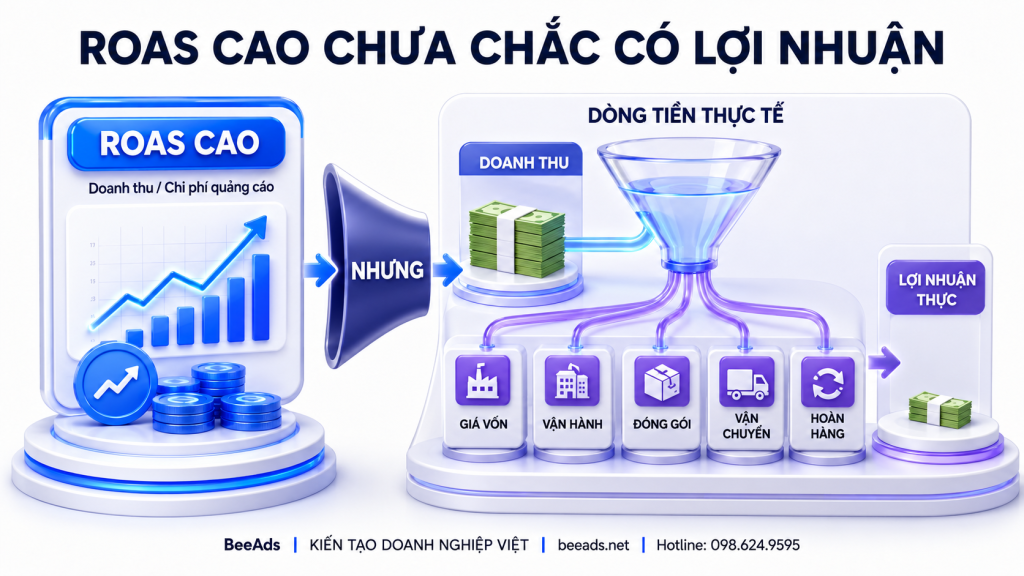 ROAS chỉ so sánh doanh thu với chi phí quảng cáo, chưa phản ánh đầy đủ giá vốn và các chi phí vận hành.
CPA hòa vốn là gì?
Chi phí trên mỗi lượt chuyển đổi hòa vốn (Break-Even CPA) là mức chi phí quảng cáo tối đa doanh nghiệp có thể trả để tạo ra một đơn hàng thành công mà lợi nhuận bằng 0.
Nếu CPA thực tế thấp hơn CPA hòa vốn, đơn hàng có khả năng tạo lợi nhuận. Nếu CPA thực tế cao hơn CPA hòa vốn, doanh nghiệp có nguy cơ lỗ.
Công thức cơ bản:
CPA hòa vốn = Doanh thu thuần trên mỗi đơn – Tổng chi phí ngoài quảng cáo trên mỗi đơn
Có thể trình bày chi tiết hơn:
CPA hòa vốn = Giá bán thực thu – Giá vốn – Chi phí vận hành – Chi phí đóng gói – Chi phí vận chuyển doanh nghiệp chịu – Phí thanh toán – Thuế phân bổ – Chi phí hoàn, hủy dự kiến
Điểm quan trọng là phải sử dụng doanh thu thực thu, không mặc định sử dụng giá niêm yết.
Ví dụ, sản phẩm niêm yết 500.000 đồng nhưng khách hàng được giảm giá 50.000 đồng thì doanh thu thực thu chỉ còn 450.000 đồng. Nếu vẫn lấy 500.000 đồng để tính, CPA hòa vốn sẽ bị đẩy cao hơn thực tế và doanh nghiệp có thể tưởng mình đang có lãi.
Ví dụ tính CPA hòa vốn
Giả sử một sản phẩm có cấu trúc tài chính như sau:
- Giá bán thực thu: 500.000 đồng.
- Giá nhập hàng: 150.000 đồng.
- Chi phí nhân sự, bao bì và vận chuyển: 50.000 đồng.
- Dự phòng chi phí hoàn, hủy quy đổi: 50.000 đồng.
Cách tính:
CPA hòa vốn = 500.000 – 150.000 – 50.000 – 50.000 = 250.000 đồng
Kết quả cho thấy doanh nghiệp có thể chi tối đa 250.000 đồng tiền quảng cáo để tạo một đơn hàng thành công và đạt trạng thái hòa vốn.
- Nếu CPA thực tế là 180.000 đồng, lợi nhuận đóng góp còn lại khoảng 70.000 đồng mỗi đơn.
- Nếu CPA thực tế là 250.000 đồng, doanh nghiệp hòa vốn.
- Nếu CPA thực tế là 300.000 đồng, doanh nghiệp lỗ khoảng 50.000 đồng mỗi đơn.
Tuy nhiên, CPA hòa vốn không nên được dùng làm CPA mục tiêu. Nếu doanh nghiệp đặt mục tiêu đúng bằng mức hòa vốn, chỉ cần tỷ lệ hoàn tăng, phí vận chuyển thay đổi hoặc doanh thu thực nhận thấp hơn dự kiến là chiến dịch sẽ chuyển sang lỗ.
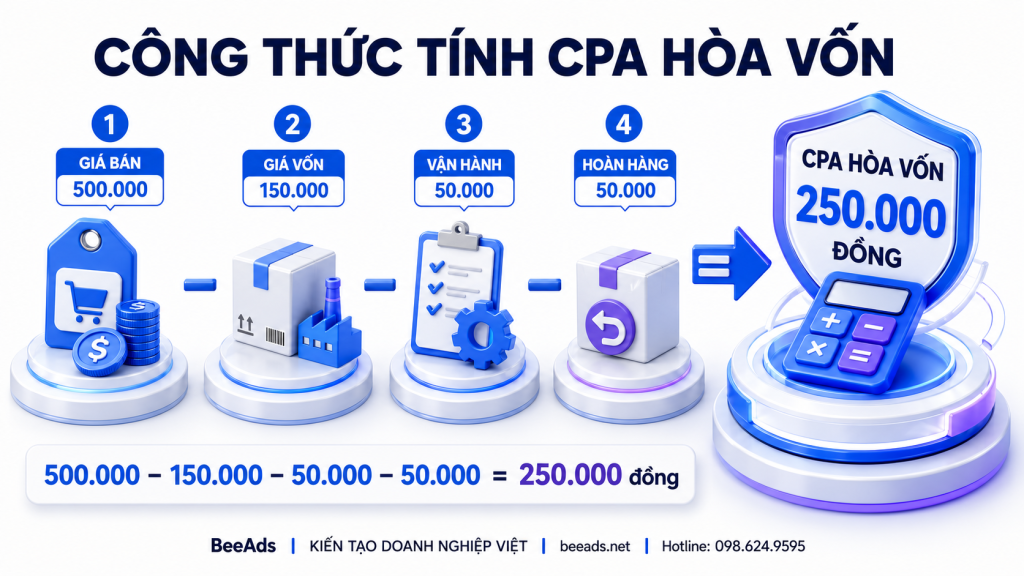 CPA hòa vốn là phần doanh thu còn lại sau khi trừ toàn bộ chi phí ngoài quảng cáo.
Cách tính chi phí hoàn, hủy chính xác hơn
Không nên mặc định:
Tỷ lệ hoàn hàng 10% = Chi phí hoàn hàng bằng 10% giá bán
Cách tính này có thể được dùng để dự phòng nhanh nhưng chưa phản ánh đúng bản chất kinh tế.
Khi một đơn bị hoàn, doanh nghiệp có thể phát sinh:
- Phí vận chuyển chiều đi.
- Phí vận chuyển chiều về.
- Chi phí đóng gói không thu hồi.
- Chi phí telesale và xử lý đơn.
- Phí cổng thanh toán.
- Hàng hóa hư hỏng hoặc mất giá.
- Chi phí cơ hội do tồn kho quay lại chậm.
- Chi phí quảng cáo đã chi để tạo đơn.
Công thức phù hợp hơn:
Chi phí hoàn, hủy quy đổi trên mỗi đơn = Tỷ lệ hoàn, hủy × Chi phí thiệt hại trung bình của một đơn hoàn
Ví dụ:
- Tỷ lệ hoàn, hủy: 10%.
- Thiệt hại trung bình của một đơn hoàn: 200.000 đồng.
Khi đó:
Chi phí hoàn, hủy quy đổi = 10% × 200.000 = 20.000 đồng trên mỗi đơn phát sinh
Nếu doanh nghiệp muốn dự phòng thận trọng hơn, có thể sử dụng mức cao hơn dựa trên dữ liệu lịch sử. Điều quan trọng là con số phải xuất phát từ CRM, đơn vị vận chuyển và sổ theo dõi tài chính, không phải ước lượng theo cảm giác.
Cách tính ROAS hòa vốn
ROAS hòa vốn (Break-Even ROAS) là mức ROAS tối thiểu mà tại đó doanh nghiệp không lãi và cũng chưa lỗ.
Công thức:
ROAS hòa vốn = Doanh thu trên mỗi đơn ÷ CPA hòa vốn
Với ví dụ trên:
- Giá bán thực thu: 500.000 đồng.
- CPA hòa vốn: 250.000 đồng.
Cách tính:
ROAS hòa vốn = 500.000 ÷ 250.000 = 2
Điều này có nghĩa:
- ROAS dưới 2: Doanh nghiệp có nguy cơ lỗ.
- ROAS bằng 2: Doanh nghiệp đạt điểm hòa vốn.
- ROAS trên 2: Doanh nghiệp bắt đầu có phần lợi nhuận đóng góp.
Nếu Ads Manager hiển thị ROAS bằng 1,8, cứ chi 1 đồng quảng cáo doanh nghiệp chỉ tạo ra 1,8 đồng doanh thu. Với cấu trúc chi phí trong ví dụ, mức này chưa đủ để hòa vốn.
Nếu ROAS bằng 3, doanh nghiệp tạo ra 3 đồng doanh thu trên mỗi 1 đồng quảng cáo và đã vượt qua ngưỡng hòa vốn bằng 2.
Phân biệt ROAS hòa vốn và ROAS mục tiêu
ROAS hòa vốn chỉ là mức tối thiểu để không lỗ. ROAS mục tiêu (Target ROAS) phải cao hơn ROAS hòa vốn nếu doanh nghiệp muốn có lợi nhuận.
Giả sử doanh nghiệp muốn giữ lại lợi nhuận mục tiêu là 70.000 đồng trên mỗi đơn.
CPA mục tiêu được tính như sau:
CPA mục tiêu = CPA hòa vốn – Lợi nhuận mục tiêu
CPA mục tiêu = 250.000 – 70.000 = 180.000 đồng
Sau đó tính ROAS mục tiêu:
ROAS mục tiêu = Giá bán thực thu ÷ CPA mục tiêu
ROAS mục tiêu = 500.000 ÷ 180.000 = 2,78
Doanh nghiệp có thể làm tròn ROAS mục tiêu lên khoảng 2,8 hoặc 3 để tạo thêm biên an toàn.
| Chỉ số | Kết quả |
|---|---|
| Giá bán thực thu | 500.000 đồng |
| CPA hòa vốn | 250.000 đồng |
| ROAS hòa vốn | 2 |
| Lợi nhuận mục tiêu mỗi đơn | 70.000 đồng |
| CPA mục tiêu | 180.000 đồng |
| ROAS mục tiêu | 2,78 |
Như vậy, ROAS bằng 2 chỉ giúp doanh nghiệp hòa vốn. Muốn đạt lợi nhuận 70.000 đồng mỗi đơn, chiến dịch cần hướng tới ROAS khoảng 2,78 trở lên.
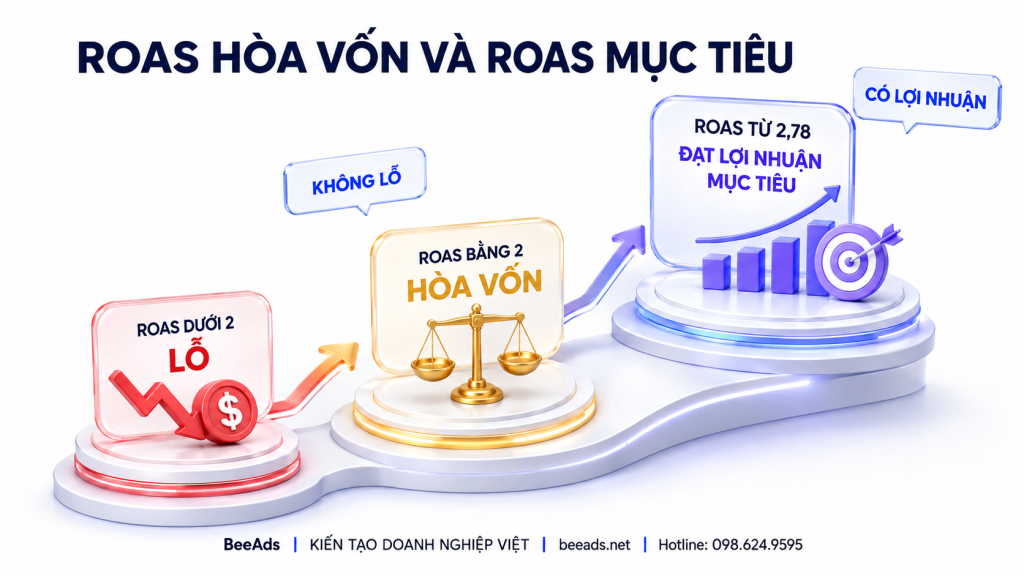
ROAS hòa vốn giúp doanh nghiệp không lỗ, còn ROAS mục tiêu phải tạo ra phần lợi nhuận mong muốn.
Vì sao chỉ số trên Ads Manager có thể khác dòng tiền thực tế?
Do khác biệt về chế độ phân bổ
Meta ghi nhận chuyển đổi theo mô hình và khoảng thời gian phân bổ được lựa chọn. Một khách hàng có thể nhìn thấy hoặc nhấp quảng cáo rồi mua hàng sau đó và doanh thu được quy cho chiến dịch.
Khi so sánh các chiến dịch, doanh nghiệp cần sử dụng cùng một chế độ phân bổ. Meta cho phép tùy chỉnh mô hình và cài đặt phân bổ trong Ads Manager.
Đơn hàng được ghi nhận nhưng chưa thu được tiền
Pixel có thể gửi sự kiện Purchase ngay khi khách hoàn tất biểu mẫu, trong khi đơn hàng vẫn có thể bị hủy, từ chối nhận hoặc hoàn lại.
Doanh thu được ghi nhận trên Ads Manager chưa chắc đã trở thành tiền trong tài khoản ngân hàng.
Giá trị chuyển đổi được gửi sai
Các lỗi phổ biến gồm:
- Gửi giá niêm yết thay vì giá sau giảm.
- Ghi nhận cả phí vận chuyển vào doanh thu.
- Gửi trùng sự kiện Purchase.
- Ghi nhận đơn hàng thử nghiệm.
- Không trừ voucher hoặc mã khuyến mại.
- Pixel và Conversions API không khử trùng đúng cách.
Nhiều kênh cùng nhận công cho một đơn hàng
Một khách hàng có thể tương tác với Facebook, Google, TikTok và Email trước khi mua. Mỗi nền tảng có thể ghi nhận một phần hoặc toàn bộ giá trị đơn theo mô hình phân bổ riêng.
Vì vậy, tổng doanh thu do các nền tảng báo cáo có thể lớn hơn doanh thu thực tế.
Quản trị dòng tiền khác với quản trị lợi nhuận
Một chiến dịch có lợi nhuận trên sổ sách vẫn có thể gây thiếu tiền mặt.
Ví dụ:
- Doanh nghiệp phải thanh toán tiền quảng cáo ngay.
- Nhà cung cấp yêu cầu trả tiền hàng trước.
- Đơn vị vận chuyển đối soát COD sau 7–14 ngày.
- Khách hàng được đổi trả trong nhiều ngày.
- Doanh nghiệp phải nhập thêm hàng để đáp ứng đơn mới.
Khi scale nhanh, tiền quảng cáo và tiền hàng đi ra trước, trong khi doanh thu về sau. Khoảng cách này tạo ra chu kỳ chuyển đổi tiền mặt (Cash Conversion Cycle).
Doanh nghiệp cần theo dõi:
- Số tiền quảng cáo phải thanh toán mỗi ngày.
- Giá trị hàng tồn cần bổ sung.
- Khoản COD chưa đối soát.
- Công nợ nhà cung cấp.
- Tỷ lệ hoàn, hủy chưa xác nhận.
- Số dư tiền mặt tối thiểu.
- Thời gian thu hồi chi phí quảng cáo.
Không nên tăng ngân sách chỉ vì ROAS đang đẹp nếu dòng tiền không đủ để duy trì hoạt động trong chu kỳ đối soát tiếp theo.
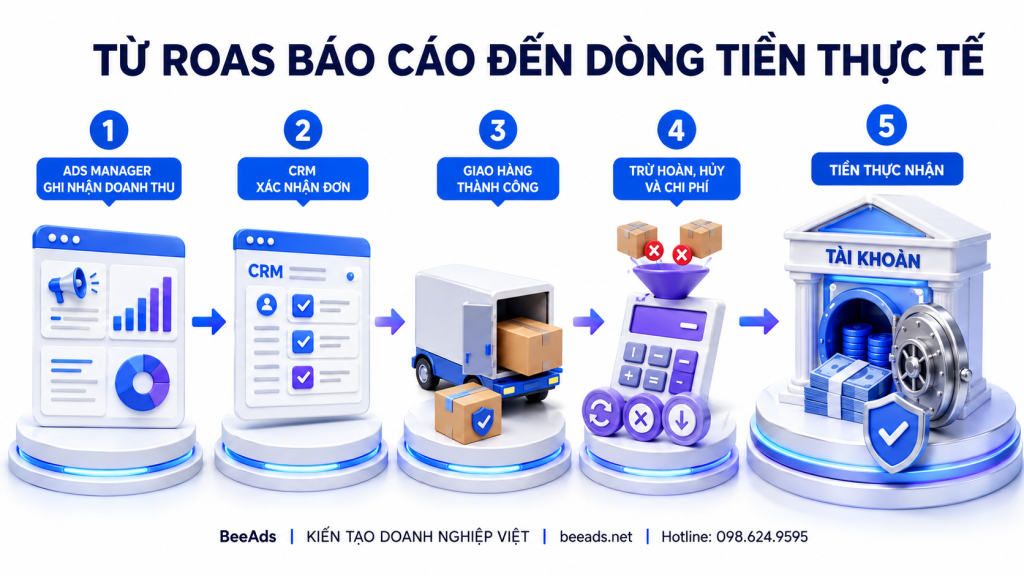
Doanh thu trên Ads Manager chỉ trở thành dòng tiền thật sau khi đơn hàng được giao thành công và hoàn tất đối soát.
SOP quản trị CPA, ROAS và dòng tiền
Bước 1: Tính cấu trúc chi phí cho từng sản phẩm
Không sử dụng một CPA hòa vốn chung cho toàn bộ danh mục nếu biên lợi nhuận của các sản phẩm khác nhau.
Bước 2: Tính CPA hòa vốn
Lấy doanh thu thực thu trừ toàn bộ chi phí ngoài quảng cáo và dự phòng hoàn, hủy.
Bước 3: Xác định lợi nhuận mục tiêu
Quyết định doanh nghiệp cần giữ lại bao nhiêu lợi nhuận trên mỗi đơn để trang trải chi phí cố định và tạo dòng tiền.
Bước 4: Tính CPA và ROAS mục tiêu
CPA mục tiêu = CPA hòa vốn – Lợi nhuận mục tiêu
ROAS mục tiêu = Doanh thu thực thu ÷ CPA mục tiêu
Bước 5: Đối chiếu Ads Manager với CRM
Theo dõi đồng thời CPA nền tảng, CPA đơn xác nhận, CPA đơn giao thành công và CPA sau hoàn hàng.
Bước 6: Chỉ scale khi dòng tiền chịu được
Trước khi tăng ngân sách, cần dự báo tiền quảng cáo, tiền nhập hàng và thời gian thu hồi vốn trong ít nhất 7–30 ngày tiếp theo.
Kết luận
CPA thấp và ROAS cao chỉ có ý nghĩa khi chúng tạo ra lợi nhuận và dòng tiền thật.
Doanh nghiệp cần tính CPA hòa vốn từ doanh thu thực thu sau khi trừ giá vốn, vận hành, đóng gói, vận chuyển, thanh toán, thuế và chi phí hoàn, hủy dự kiến. Từ CPA hòa vốn, doanh nghiệp có thể xác định ROAS hòa vốn và thiết lập ROAS mục tiêu phù hợp với lợi nhuận mong muốn.
Với ví dụ sản phẩm giá 500.000 đồng, CPA hòa vốn là 250.000 đồng và ROAS hòa vốn bằng 2. Nếu muốn giữ lợi nhuận 70.000 đồng mỗi đơn, CPA mục tiêu giảm còn 180.000 đồng và ROAS mục tiêu tăng lên khoảng 2,78.
Mẹo từ BeeAds: Đừng hỏi chiến dịch đang có ROAS bao nhiêu trước khi biết doanh nghiệp cần ROAS bao nhiêu để hòa vốn. Ngưỡng hiệu quả phải được tính từ dòng tiền và cấu trúc lợi nhuận của chính doanh nghiệp.
➡️ LIÊN HỆ TƯ VẤN MIỄN PHÍ
✅ Minh bạch báo cáo, hóa đơn hợp lệ hoặc khi doanh nghiệp cần một đội ngũ Marketing thuê ngoài.
✅ Target chưa đúng, Lead kém chất lượng, chi phí tăng hoặc chiến dịch khó mở rộng?
✅ BeeAds hỗ trợ doanh nghiệp kiểm tra cấu trúc tài khoản, Creative, dữ liệu chuyển đổi và quy trình xử lý Lead để xây dựng chiến lược Facebook Ads phù hợp với mục tiêu kinh doanh thực tế.
🏢 CÔNG TY CỔ PHẦN THÔNG MINH VIỆT NAM
📍 Địa chỉ: Tòa nhà ZEN Tower, số 12 Khuất Duy Tiến, Thanh Xuân, Hà Nội
📞 Hotline: 098.624.9595
✉️ Email: quangcaothongminh2012@gmail.com
🌐 Website: beeads.net
Xem thêm
☞ Quảng Cáo Facebook Giá Rẻ & Hiệu Quả 2026: Cách Chạy Ads Ra Đơn, Tiết Kiệm Chi Phí
☞ Các Yếu Tố Ảnh Hưởng Đến Chi Phí Chạy Quảng Cáo Trên Facebook
☞ Tips Tối Ưu Quảng Cáo Facebook Để Kéo Khách Hàng Về Website Hiệu Quả
☞ Quảng Cáo Chuyển Đổi Trên Facebook Là Gì? Khi Nào Nên Sử Dụng?
☞ Quy Trình Chuẩn 8 Bước Cho Một Chiến Dịch Quảng Cáo Facebook Hiệu Quả