Khi doanh nghiệp chạy quảng cáo đồng thời trên Facebook, Google, TikTok và nhiều kênh khác, việc đánh giá hiệu quả theo ROAS của từng nền tảng có thể tạo ra một bức tranh thiếu thống nhất.
Một khách hàng có thể nhìn thấy quảng cáo trên Facebook, tìm kiếm thương hiệu trên Google rồi quay lại website để mua hàng. Trong trường hợp này, nhiều nền tảng có thể cùng ghi nhận một phần hoặc toàn bộ doanh thu của đơn hàng.
Ngược lại, một số chuyển đổi có thể không được ghi nhận đầy đủ do giới hạn theo dõi, thay đổi quyền riêng tư, độ trễ dữ liệu hoặc khách hàng sử dụng nhiều thiết bị.
Vì vậy, nhà quản trị không nên chỉ dựa vào ROAS trên bảng điều khiển của từng nền tảng để quyết định tăng ngân sách. Một chỉ số có góc nhìn toàn doanh nghiệp là Tỷ lệ hiệu quả tiếp thị (Marketing Efficiency Ratio – MER) sẽ giúp đánh giá mối quan hệ giữa doanh thu thực tế và tổng chi phí quảng cáo.
Tuy nhiên, MER cũng không phải “nút bấm tăng tiền”. MER bằng 5 chưa chắc lúc nào cũng cho phép tăng ngân sách, còn MER bằng 3 chưa chắc đã là mức báo động. Ngưỡng phù hợp phải được tính từ biên lợi nhuận, tỷ lệ hoàn hủy, doanh thu khách hàng cũ và hiệu quả của phần ngân sách tăng thêm.
Chỉ số MER là gì?
Tỷ lệ hiệu quả tiếp thị (Marketing Efficiency Ratio – MER) cho biết doanh nghiệp tạo ra bao nhiêu đồng doanh thu trên mỗi đồng chi phí tiếp thị.
Có hai cách sử dụng phổ biến:
MER theo chi phí quảng cáo
Công thức:
MER = Tổng doanh thu thực tế ÷ Tổng chi phí quảng cáo
Tổng chi phí quảng cáo có thể gồm:
- Chi phí Facebook.
- Chi phí Google.
- Chi phí TikTok.
- Chi phí quảng cáo trên sàn thương mại điện tử.
- Chi phí quảng cáo trả phí trên các kênh khác.
Nếu chỉ sử dụng tổng chi phí truyền thông trả phí ở mẫu số, MER gần tương đương với ROAS tổng hợp (Blended ROAS).
MER mở rộng theo tổng chi phí tiếp thị
Một số doanh nghiệp đưa thêm vào mẫu số:
- Phí dịch vụ quảng cáo.
- Chi phí sản xuất nội dung.
- Chi phí người ảnh hưởng.
- Phần mềm tiếp thị.
- Hoa hồng liên kết.
- Chi phí nhân sự tiếp thị.
- Chi phí tài trợ và truyền thông.
Cách tính này phản ánh hiệu quả của toàn bộ bộ máy tiếp thị nhưng kết quả sẽ thấp hơn MER chỉ tính tiền quảng cáo.
Doanh nghiệp phải thống nhất một cách tính và duy trì nhất quán. Không nên tháng này chỉ tính tiền quảng cáo nhưng tháng sau lại cộng thêm lương, phí dịch vụ và chi phí sản xuất rồi so sánh trực tiếp hai kết quả.
Trong bài này, MER được sử dụng theo công thức:
MER = Tổng doanh thu thực tế ÷ Tổng chi phí quảng cáo trên tất cả các nền tảng
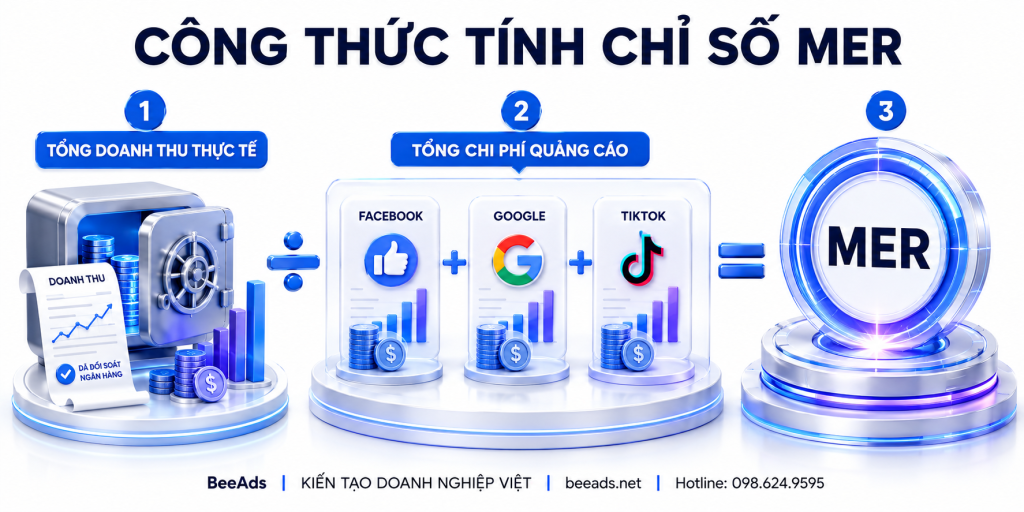
MER đo lường hiệu quả tổng thể mà không cần phân chia công trạng doanh thu cho từng nền tảng.
Ví dụ tính MER
Giả sử trong một tháng, doanh nghiệp có:
- Doanh thu thực tế: 1.500.000.000 đồng.
- Chi phí Facebook: 180.000.000 đồng.
- Chi phí Google: 80.000.000 đồng.
- Chi phí TikTok: 40.000.000 đồng.
Tổng chi phí quảng cáo:
180.000.000 + 80.000.000 + 40.000.000 = 300.000.000 đồng
MER:
MER = 1.500.000.000 ÷ 300.000.000 = 5
Kết quả này có nghĩa cứ 1 đồng chi cho quảng cáo trên toàn bộ các nền tảng, doanh nghiệp tạo ra 5 đồng doanh thu thực tế.
MER không kết luận nền tảng nào tạo ra doanh thu. Nó chỉ trả lời câu hỏi:
Toàn bộ hệ thống quảng cáo đang tạo ra bao nhiêu doanh thu trên mỗi đồng chi tiêu?
Vì sao MER có thể đáng tin cậy hơn ROAS của từng nền tảng?
Không cộng trùng doanh thu giữa các nền tảng
Giả sử một đơn hàng trị giá 2.000.000 đồng được cả Facebook và Google ghi nhận.
Nếu doanh nghiệp cộng doanh thu do hai nền tảng báo cáo, tổng doanh thu có thể trở thành 4.000.000 đồng dù tiền thực nhận chỉ có 2.000.000 đồng.
MER sử dụng doanh thu thực tế từ website, CRM hoặc hệ thống tài chính nên mỗi đơn hàng chỉ được tính một lần.
Không phụ thuộc hoàn toàn vào mô hình phân bổ
ROAS của từng nền tảng chịu ảnh hưởng bởi:
- Khoảng thời gian phân bổ.
- Chuyển đổi sau nhấp chuột.
- Chuyển đổi sau lượt xem.
- Khả năng đối sánh dữ liệu.
- Thời gian ghi nhận chuyển đổi.
- Mô hình ước tính của nền tảng.
- Hành trình khách hàng qua nhiều kênh.
MER không cố gắng xác định kênh nào “có công” với từng đơn hàng. Nó lấy doanh thu toàn doanh nghiệp chia cho chi phí quảng cáo thực tế.
Phù hợp với góc nhìn tài chính
Nhà quản trị cần biết tổng tiền bỏ ra và tổng tiền thu về. MER kết nối trực tiếp hai dữ liệu này mà không cần tranh luận nền tảng nào đóng góp nhiều hơn.
Tuy nhiên, MER không thể thay thế hoàn toàn ROAS theo kênh. MER cho biết toàn bộ hệ thống đang khỏe hay yếu, nhưng không chỉ ra chính xác chiến dịch nào cần tắt hoặc nội dung nào cần thay thế.
Phân biệt MER và ROAS nền tảng
| Tiêu chí | MER | ROAS nền tảng |
|---|---|---|
| Doanh thu | Tổng doanh thu thực tế | Doanh thu được nền tảng phân bổ |
| Chi phí | Tổng chi phí quảng cáo nhiều kênh | Chi phí của một nền tảng hoặc chiến dịch |
| Mục đích | Đánh giá toàn bộ hệ thống | Tối ưu trong từng kênh |
| Nguy cơ cộng trùng | Thấp nếu dùng doanh thu thực tế | Có thể trùng với nền tảng khác |
| Khả năng chỉ ra chiến dịch tốt | Thấp | Cao hơn |
| Phù hợp với | Quản trị tài chính và tăng trưởng | Người trực tiếp vận hành quảng cáo |
Cách sử dụng đúng:
- Dùng MER để quyết định doanh nghiệp có còn đủ hiệu quả để tăng tổng ngân sách hay không.
- Dùng ROAS, CPA, CTR và dữ liệu CRM để quyết định tăng hoặc giảm ngân sách ở từng chiến dịch.
- Dùng lợi nhuận và dòng tiền để xác nhận hoạt động tăng trưởng có bền vững hay không.
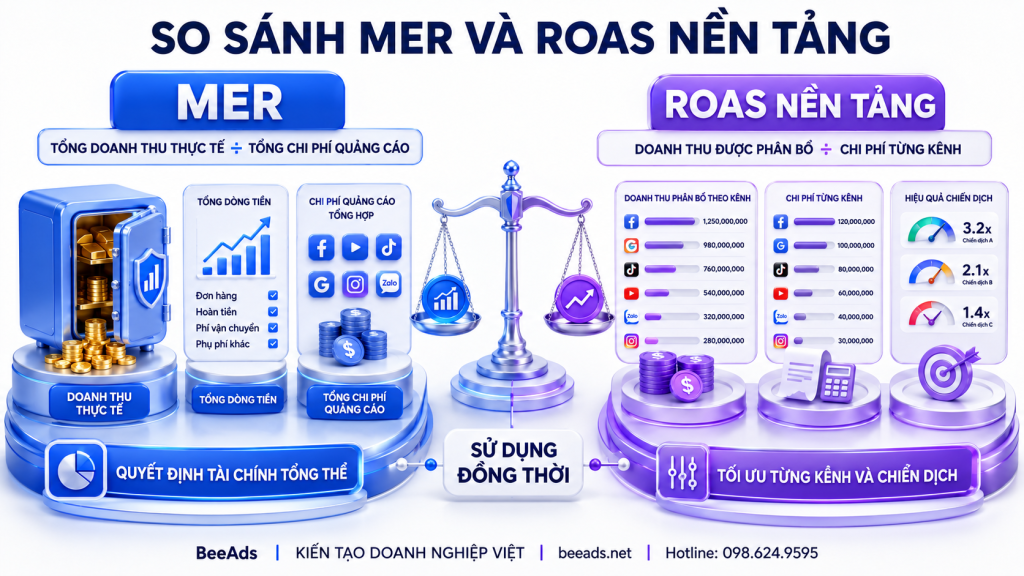
MER phục vụ quyết định tài chính tổng thể, còn ROAS nền tảng hỗ trợ tối ưu từng kênh và chiến dịch.
MER bằng bao nhiêu thì được coi là tốt?
Không có một mức MER tốt chung cho mọi doanh nghiệp.
MER bằng 5 có thể rất tốt với doanh nghiệp có biên lợi nhuận 40%, nhưng vẫn chưa đủ với một doanh nghiệp có biên lợi nhuận chỉ 15–20%.
Ngược lại, MER bằng 3 có thể vẫn mang lại lợi nhuận tốt cho sản phẩm có biên lợi nhuận cao.
Ngưỡng cần được tính từ biên lợi nhuận đóng góp trước quảng cáo.
Biên lợi nhuận đóng góp trước quảng cáo là tỷ lệ doanh thu còn lại sau khi trừ:
- Giá vốn.
- Chiết khấu.
- Phí thanh toán.
- Đóng gói.
- Chi phí vận chuyển doanh nghiệp chịu.
- Hoa hồng bán hàng.
- Chi phí hoàn hủy quy đổi.
- Các chi phí biến đổi khác.
Công thức MER hòa vốn
MER hòa vốn = 1 ÷ Tỷ lệ lợi nhuận đóng góp trước quảng cáo
Ví dụ, doanh nghiệp có tỷ lệ lợi nhuận đóng góp trước quảng cáo là 40%:
MER hòa vốn = 1 ÷ 40% = 2,5
Điều này có nghĩa:
- MER dưới 2,5: Có nguy cơ lỗ trên cơ sở đơn hàng đầu tiên.
- MER bằng 2,5: Đạt điểm hòa vốn.
- MER trên 2,5: Bắt đầu có phần lợi nhuận sau quảng cáo.
Nếu doanh nghiệp chỉ có biên lợi nhuận đóng góp 25%:
MER hòa vốn = 1 ÷ 25% = 4
Với doanh nghiệp này, MER bằng 3 không phải mức chấp nhận được vì vẫn thấp hơn điểm hòa vốn.
Nếu biên lợi nhuận đóng góp là 60%:
MER hòa vốn = 1 ÷ 60% = 1,67
Trong trường hợp này, MER bằng 3 có thể đã tạo ra khoảng an toàn tương đối lớn.
Cách tính MER mục tiêu theo lợi nhuận mong muốn
Doanh nghiệp không nên đặt MER mục tiêu đúng bằng MER hòa vốn. Cần giữ lại một phần lợi nhuận để trang trải chi phí cố định và tạo dòng tiền.
Ví dụ:
- Biên lợi nhuận đóng góp trước quảng cáo: 40%.
- Lợi nhuận mong muốn sau quảng cáo: 15% doanh thu.
- Tỷ lệ doanh thu tối đa dành cho quảng cáo: 25%.
Cách tính:
40% – 15% = 25%
MER mục tiêu:
MER mục tiêu = 1 ÷ 25% = 4
Như vậy:
- MER hòa vốn: 2,5.
- MER mục tiêu: 4.
- MER trên 4: Có thể xem xét tăng ngân sách.
- MER tiến gần 2,5: Cần thận trọng.
- MER dưới 2,5: Phần chi phí quảng cáo đang vượt khả năng chịu đựng.
Các con số 5 và 3 chỉ có ý nghĩa sau khi được đặt cạnh MER hòa vốn và MER mục tiêu của chính doanh nghiệp.
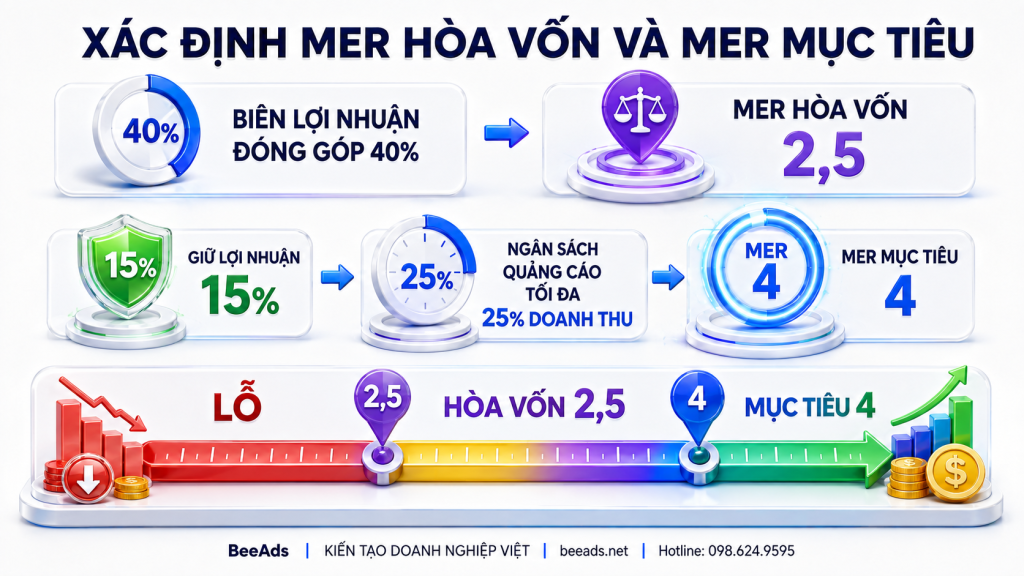
Ngưỡng MER phải được xây dựng từ biên lợi nhuận, không nên lấy một con số cố định áp dụng cho mọi ngành.
Sai lầm lớn nhất: MER toàn doanh nghiệp tốt nhưng phần tiền tăng thêm đang lỗ
MER tổng thể có thể được nâng đỡ bởi:
- Doanh thu khách hàng cũ.
- Doanh thu mua lại.
- Khách hàng tự tìm tới thương hiệu.
- Email và tin nhắn chăm sóc.
- Cửa hàng trực tiếp.
- Doanh thu từ đối tác.
- Hiệu ứng thương hiệu tích lũy trong quá khứ.
Vì vậy, MER toàn doanh nghiệp bằng 5 chưa đủ để kết luận cứ tăng thêm ngân sách là có lãi.
Doanh nghiệp cần tính MER biên (Marginal MER) của phần ngân sách tăng thêm.
Công thức:
MER biên = Doanh thu tăng thêm ÷ Chi phí quảng cáo tăng thêm
Ví dụ tuần đầu:
- Doanh thu: 1.000.000.000 đồng.
- Chi phí quảng cáo: 200.000.000 đồng.
- MER tổng thể: 5.
Tuần tiếp theo, doanh nghiệp tăng thêm 50.000.000 đồng quảng cáo:
- Tổng chi phí mới: 250.000.000 đồng.
- Tổng doanh thu mới: 1.100.000.000 đồng.
- MER tổng thể mới: 4,4.
Nếu chỉ nhìn MER tổng thể bằng 4,4, hệ thống vẫn có vẻ khỏe.
Nhưng phần tăng thêm tạo ra:
- Doanh thu tăng thêm: 100.000.000 đồng.
- Chi phí tăng thêm: 50.000.000 đồng.
MER biên:
MER biên = 100.000.000 ÷ 50.000.000 = 2
Nếu MER hòa vốn của doanh nghiệp là 2,5, phần ngân sách tăng thêm đang tạo doanh thu dưới điểm hòa vốn dù MER tổng thể vẫn bằng 4,4.
Đây là lý do quyết định tăng ngân sách cần theo dõi cả MER tổng thể và MER biên.
Quy trình tăng ngân sách dựa trên MER
Bước 1: Chuẩn hóa doanh thu thực tế
Nên sử dụng doanh thu thuần sau khi xử lý:
- Đơn hủy.
- Đơn hoàn.
- Chiết khấu.
- Hoàn tiền.
- Giao dịch thử nghiệm.
- Thuế nếu doanh nghiệp lựa chọn phân tích doanh thu chưa thuế.
- Các đơn chưa đủ điều kiện ghi nhận.
Không nên lấy tổng giá trị đơn hàng vừa tạo nếu tỷ lệ hoàn hủy cao.
Bước 2: Tổng hợp đầy đủ chi phí quảng cáo
Cộng chi phí từ tất cả nền tảng trong cùng khoảng thời gian.
Phải thống nhất:
- Có tính thuế quảng cáo hay không.
- Có tính phí dịch vụ hay không.
- Có tính người ảnh hưởng hay không.
- Có tính sản xuất nội dung hay không.
Bước 3: Sử dụng cùng một khoảng thời gian
Doanh thu và chi phí phải thuộc cùng chu kỳ đo lường.
Có thể theo dõi:
- MER hằng ngày để cảnh báo.
- MER 7 ngày để điều hành.
- MER 14 hoặc 30 ngày để đánh giá xu hướng.
- MER theo tháng để quản trị tài chính.
Không nên tăng hoặc dừng ngân sách chỉ vì MER của một ngày biến động.
Bước 4: Tính MER hòa vốn và MER mục tiêu
Dựa trên biên lợi nhuận đóng góp thực tế của doanh nghiệp.
Bước 5: Tách MER khách hàng mới và khách hàng cũ
Nếu có khả năng phân loại, nên theo dõi:
- MER toàn doanh nghiệp.
- MER khách hàng mới.
- MER khách hàng cũ.
- Tỷ lệ doanh thu mua lại.
- Chi phí thu hút khách hàng mới.
MER toàn doanh nghiệp có thể đẹp nhờ khách hàng cũ trong khi hiệu quả tìm kiếm khách hàng mới đang giảm.
Bước 6: Tăng ngân sách theo từng nấc
Nếu MER tổng thể cao hơn mục tiêu và MER biên vẫn trên ngưỡng hòa vốn, doanh nghiệp có thể tăng ngân sách 10–20% rồi theo dõi.
Không nên tăng đồng thời trên tất cả nền tảng. Hãy ưu tiên những kênh hoặc chiến dịch có:
- CPA ổn định.
- Chất lượng khách hàng tốt.
- Khả năng mở rộng.
- Nội dung chưa bị bão hòa.
- ROAS định hướng phù hợp.
- Dữ liệu CRM xác nhận.
Bước 7: Đánh giá lại phần ngân sách tăng thêm
Sau mỗi lần tăng, theo dõi:
- Doanh thu tăng thêm.
- Chi phí tăng thêm.
- MER biên.
- CPA khách hàng mới.
- Lợi nhuận đóng góp.
- Dòng tiền.
- Tỷ lệ hoàn hủy.
- Giá trị vòng đời khách hàng.
Ma trận ra quyết định tăng ngân sách
| MER tổng thể | MER biên | Hướng xử lý |
|---|---|---|
| Trên mục tiêu | Trên mục tiêu | Có thể tiếp tục tăng ngân sách |
| Trên mục tiêu | Trên hòa vốn nhưng dưới mục tiêu | Tăng chậm và theo dõi lợi nhuận |
| Trên mục tiêu | Dưới hòa vốn | Dừng tăng, phần ngân sách mới đang kém hiệu quả |
| Gần hòa vốn | Trên mục tiêu | Có thể tái phân bổ ngân sách giữa các kênh |
| Dưới hòa vốn | Dưới hòa vốn | Giảm chi tiêu và rà soát toàn bộ hệ thống |
| Giảm mạnh bất thường | Chưa đủ dữ liệu | Kiểm tra doanh thu, chi phí và độ trễ trước khi hành động |
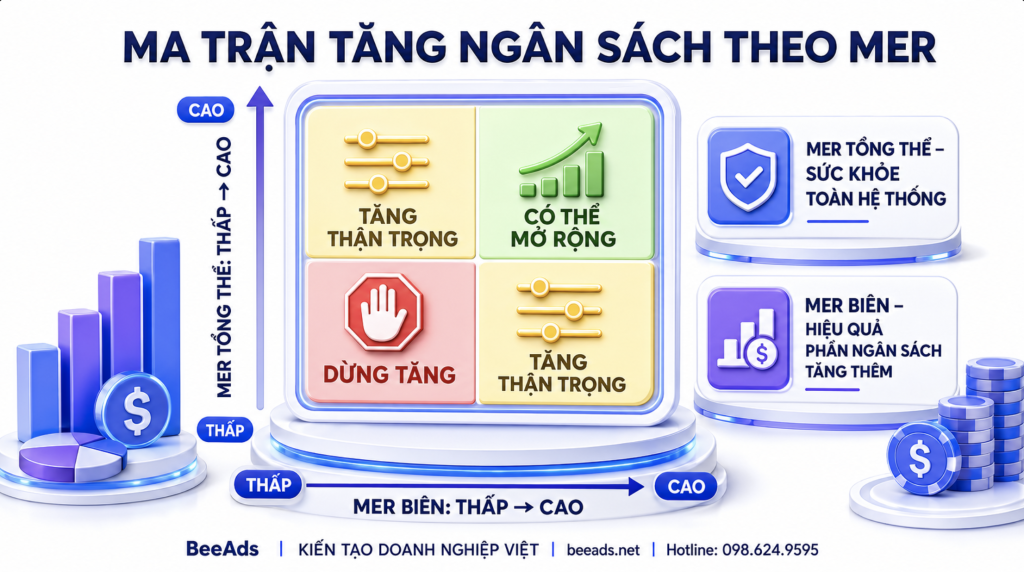
MER tổng thể cho biết sức khỏe toàn hệ thống, còn MER biên cho biết phần ngân sách tăng thêm có thực sự hiệu quả hay không.
Khi MER giảm cần kiểm tra những gì?
MER giảm không mặc định là lỗi quảng cáo. Cần kiểm tra toàn bộ chuỗi kinh doanh.
Chi phí quảng cáo
- CPM có tăng không?
- CPA có tăng không?
- Nội dung có bị bão hòa không?
- Ngân sách có tăng quá nhanh không?
- Có nền tảng nào đang tiêu tiền kém hiệu quả không?
Doanh thu
- Doanh thu đã trừ đơn hoàn hủy chưa?
- Website có lỗi thanh toán không?
- Sản phẩm chủ lực có hết hàng không?
- Giá trị đơn hàng trung bình có giảm không?
- Chương trình khuyến mại có làm giảm doanh thu thực thu không?
Đội ngũ bán hàng
- Tỷ lệ liên hệ Lead.
- Thời gian phản hồi.
- Tỷ lệ xác nhận đơn.
- Tỷ lệ chốt.
- Doanh thu trên mỗi nhân viên.
- Tỷ lệ khách hàng không đủ nhu cầu.
Sản phẩm và lợi nhuận
- Giá vốn có tăng không?
- Phí vận chuyển có thay đổi không?
- Tỷ lệ hoàn hàng có tăng không?
- Cơ cấu doanh thu có chuyển sang sản phẩm biên lợi nhuận thấp không?
Khách hàng cũ
- Tỷ lệ mua lại có giảm không?
- Email và chăm sóc khách hàng có hoạt động bình thường không?
- Doanh thu tự nhiên có bị suy giảm không?
MER là chỉ số cảnh báo ở cấp doanh nghiệp. Nó giúp phát hiện hệ thống đang giảm hiệu quả nhưng không tự chỉ ra nguyên nhân nằm ở đâu.
Những sai lầm thường gặp khi dùng MER
Coi MER bằng 5 luôn là tín hiệu tăng tiền
Nếu MER biên thấp hơn hòa vốn, tăng thêm ngân sách có thể làm lợi nhuận giảm.
Coi MER dưới 3 luôn là báo động
Với doanh nghiệp có biên lợi nhuận cao, MER dưới 3 vẫn có thể tạo lãi. Với doanh nghiệp biên lợi nhuận thấp, MER bằng 4 vẫn có thể chưa đủ.
Dùng doanh thu gộp chưa trừ hoàn hủy
Điều này làm MER cao hơn thực tế.
Chỉ tính một phần chi phí quảng cáo
Bỏ sót Google, TikTok hoặc quảng cáo trên sàn sẽ làm MER bị thổi phồng.
Không thống nhất cách tính
Thay đổi cấu trúc doanh thu hoặc chi phí giữa các kỳ khiến kết quả không thể so sánh.
Dùng MER để tắt từng quảng cáo
MER không cho biết chính xác quảng cáo nào hiệu quả. Muốn tối ưu từng chiến dịch vẫn phải sử dụng CPA, ROAS, CTR, tỷ lệ chuyển đổi và dữ liệu CRM.
Kết luận
MER giúp doanh nghiệp đánh giá hiệu quả quảng cáo từ góc nhìn tổng thể bằng công thức:
MER = Tổng doanh thu thực tế ÷ Tổng chi phí quảng cáo
Chỉ số này hạn chế sự phụ thuộc vào cách phân bổ doanh thu của từng nền tảng và giúp kết nối hoạt động quảng cáo với dữ liệu tài chính thực tế.
Tuy nhiên, không nên áp dụng máy móc:
- MER trên 5 thì tăng ngân sách.
- MER dưới 3 thì dừng tăng.
Ngưỡng chính xác phải được tính từ biên lợi nhuận đóng góp, MER hòa vốn và lợi nhuận mục tiêu.
Quan trọng hơn, nhà quản trị phải theo dõi MER biên để biết phần ngân sách tăng thêm có thực sự tạo ra doanh thu đủ bù chi phí hay không.
Mẹo từ BeeAds: MER tổng thể cho biết doanh nghiệp đang khỏe đến đâu; MER biên cho biết đồng ngân sách tiếp theo có nên được chi hay không. Muốn mở rộng bền vững, phải theo dõi cả hai.
➡️ LIÊN HỆ TƯ VẤN MIỄN PHÍ
✅ Minh bạch báo cáo, hóa đơn hợp lệ hoặc khi doanh nghiệp cần một đội ngũ Marketing thuê ngoài.
✅ Target chưa đúng, khách hàng tiềm năng kém chất lượng, chi phí tăng hoặc chiến dịch khó mở rộng?
✅ BeeAds hỗ trợ doanh nghiệp kiểm tra cấu trúc tài khoản, nội dung quảng cáo, dữ liệu chuyển đổi và quy trình xử lý khách hàng tiềm năng để xây dựng chiến lược Facebook Ads phù hợp với mục tiêu kinh doanh thực tế.
🏢 CÔNG TY CỔ PHẦN THÔNG MINH VIỆT NAM
📍 Địa chỉ: Tòa nhà ZEN Tower, số 12 Khuất Duy Tiến, Thanh Xuân, Hà Nội
📞 Hotline: 098.624.9595
✉️ Email: quangcaothongminh2012@gmail.com
🌐 Website: beeads.net
Xem thêm
☞ Quảng Cáo Facebook Giá Rẻ & Hiệu Quả 2026: Cách Chạy Ads Ra Đơn, Tiết Kiệm Chi Phí
☞ Các Yếu Tố Ảnh Hưởng Đến Chi Phí Chạy Quảng Cáo Trên Facebook
☞ Quảng Cáo Chuyển Đổi Trên Facebook Là Gì? Khi Nào Nên Sử Dụng?
☞ Các Tiêu Chí Để Thiết Lập Chiến Dịch Quảng Cáo Facebook Hiệu Quả
☞ Quy Trình Chuẩn 8 Bước Cho Một Chiến Dịch Quảng Cáo Facebook Hiệu Quả